پاسخ کوتاه: بله، خارجیها در دبی وام مسکن میگیرند. طبق مقررات بانک مرکزی امارات، بانک به یک خارجی برای خانهی اول تا ۵ میلیون درهم حداکثر ۸۰٪ ارزش ملک وام میدهد، یعنی دستکم ۲۰٪ پیشپرداخت. برای غیرمقیمها سقف جداگانهای در این مقررات نیامده و هر بانک خودش شرایط را تعیین میکند؛ اگر در ایران زندگی میکنید، پیش از هر تعهدی از خود بانک بپرسید آیا اصلاً پروندهی شما را میپذیرد.
در این راهنما میخوانید وام مسکن دبی برای خارجیها چه سقفی دارد، مقیم و غیرمقیم چه تفاوتی دارند، بانکها پیش از تأیید چه چیزهایی را بررسی میکنند، هزینههای جانبی وام چقدر است و اگر وام نگیرید، خرید اقساطی از سازنده چه جایگزینی است. ارقام از متن مقررات بانک مرکزی و صفحههای خدمت ادارهی اراضی و املاک دبی (DLD) گرفته شده و در ۴ آبان ۱۴۰۵ بررسی شدهاند.
وام مسکن دبی برای خارجیها: سقف رسمی بانک مرکزی
مقررات وام مسکن بانک مرکزی امارات (آخرین اصلاح با مصوبهی شمارهی ۳۱/۲/۲۰۲۰) حداکثر نسبت وام به ارزش ملک (Loan to Value یا LTV) را اینطور تعیین کرده است:
| نوع خرید | حداکثر وام برای خارجیها | حداقل پیشپرداخت |
|---|---|---|
| خانهی اول برای سکونت، ارزش تا ۵ میلیون درهم | ۸۰٪ | ۲۰٪ |
| خانهی اول برای سکونت، ارزش بالای ۵ میلیون درهم | ۷۰٪ | ۳۰٪ |
| خانهی دوم به بعد یا ملک سرمایهگذاری | ۶۰٪ | ۴۰٪ |
| ملک پیشفروش (off-plan)، هر ارزش و هر خریدار | ۵۰٪ | ۵۰٪ |
همین مقررات میگوید حداکثر مدت وام ۲۵ سال است، سقف سن در آخرین قسط را هر بانک خودش تعیین میکند و کل وام یک خارجی نباید از ۷ برابر درآمد سالانهی او بیشتر شود. اینها سقفاند، نه حق: بانک میتواند کمتر وام بدهد.
این سقفها به درهم یعنی چه؟
مثالهای زیر فقط سقفهای بالا را اعمال میکنند و هزینههای جانبی را که جداگانه پرداخت میشود نشان نمیدهند.
| قیمت ملک | نوع خرید | حداکثر وام | پیشپرداخت نقدی |
|---|---|---|---|
| ۱٬۰۰۰٬۰۰۰ درهم | خانهی اول | ۸۰۰٬۰۰۰ درهم | ۲۰۰٬۰۰۰ درهم |
| ۲٬۰۰۰٬۰۰۰ درهم | خانهی اول | ۱٬۶۰۰٬۰۰۰ درهم | ۴۰۰٬۰۰۰ درهم |
| ۲٬۰۰۰٬۰۰۰ درهم | خانهی دوم | ۱٬۲۰۰٬۰۰۰ درهم | ۸۰۰٬۰۰۰ درهم |
| ۲٬۰۰۰٬۰۰۰ درهم | پیشفروش | ۱٬۰۰۰٬۰۰۰ درهم | ۱٬۰۰۰٬۰۰۰ درهم |
| ۶٬۰۰۰٬۰۰۰ درهم | خانهی اول | ۴٬۲۰۰٬۰۰۰ درهم | ۱٬۸۰۰٬۰۰۰ درهم |
وام مسکن برای مقیم و غیرمقیم در دبی
مقررات بانک مرکزی بین «شهروندان امارات» و «خارجیها» فرق میگذارد، نه بین مقیم و غیرمقیم. یعنی سقفهای جدول بالا برای همهی خارجیها حداکثر مجاز است، اما اینکه بانکی به غیرمقیم وام بدهد یا نه، و با چه درصدی، تصمیم خود بانک است. در عمل:
- خارجی مقیم امارات با حقوق و حساب بانکی در امارات، سادهترین مسیر را دارد. بانک سابقهی اعتباری او را در امارات میبیند و درآمدش را راحتتر بررسی میکند.
- غیرمقیم (کسی که در کشور دیگری زندگی و کار میکند) هم ممکن است وام بگیرد، اما بانکهایی که به غیرمقیم وام میدهند معمولاً درصد کمتری وام میدهند، مدارک بیشتری دربارهی درآمد و دارایی خارج از امارات میخواهند و ممکن است نرخ بالاتری بگیرند. هیچ عدد سراسری برای غیرمقیمها وجود ندارد؛ شرایط هر بانک را کتبی بگیرید.
یک جملهی صادقانه برای خریداران ساکن ایران: تأیید وام به بررسیهای انطباق (compliance) هر بانک و به وضعیت اقامت شما بستگی دارد. بانکها کشور محل سکونت، منبع درآمد و مسیر انتقال پول را بررسی میکنند و ممکن است پرونده را نپذیرند. پیش از اینکه روی وام حساب کنید یا بیعانه بدهید، از خود بانک بپرسید آیا برای کسی در وضعیت شما وام میدهد و پاسخ را کتبی بگیرید. ما هیچ راهی برای دور زدن این بررسیها پیشنهاد نمیکنیم. شرایط کلی خرید برای ایرانیان در راهنمای شرایط خرید ملک در دبی برای ایرانیان آمده است.
بانک پیش از تأیید وام چه چیزهایی را بررسی میکند؟
- نسبت بدهی به درآمد (DBR): طبق بانک مرکزی، مجموع اقساط ماهانهی شما (وام جدید، وام خودرو، کارت اعتباری) نباید از ۵۰٪ حقوق ناخالص و درآمد منظم و مشخص شما بیشتر شود.
- آزمون فشار نرخ: بانک باید توان پرداخت شما را با نرخی ۲ تا ۴ واحد درصد بالاتر از نرخ فعلی بسنجد؛ اگر نرخ مقدماتی دارید، با نرخ بعد از آن.
- ملک سرمایهگذاری: اگر ملک را برای اجاره میخرید، بانک باید دستکم دو ماه اجاره را برای ماههای خالی از محاسبه کم کند.
- درآمد و شغل: هر بانک حداقل حقوق و سابقهی کار خودش را دارد. حقوقبگیر و صاحب کسبوکار جداگانه بررسی میشوند.
- سن: سقف سن در پایان وام را بانک تعیین میکند؛ هرچه سن بالاتر، مدت وام کوتاهتر.
- ارزیابی ملک: بانک کارشناس ارزیاب خودش را میفرستد. وام بر اساس کمترِ قیمت خرید و ارزش ارزیابی محاسبه میشود.
مدارکی که معمولاً خواسته میشود
- گذرنامه و برای مقیمها کارت شناسایی امارات و ویزا
- گواهی حقوق یا قرارداد کار و فیشهای حقوقی اخیر
- صورتحساب بانکی، معمولاً ۶ ماه اخیر
- صورتحساب وامها و کارتهای اعتباری فعلی
- برای صاحبان کسبوکار: مجوز تجاری و صورتهای مالی شرکت
- تفاهمنامهی خرید (فرم F) پس از توافق قیمت
فهرست هر بانک فرق میکند؛ چکلیست بانک را از اول بگیرید.
هزینههای جانبی وام مسکن در دبی
بانک فقط بر اساس قیمت ملک وام میدهد. پیشپرداخت و همهی هزینههای زیر را باید از پول نقد خودتان بپردازید. ارقام DLD از صفحهی ثبت رهن و صفحهی ثبت فروش است.
| هزینه | مبلغ | منبع |
|---|---|---|
| پیشپرداخت | دستکم ۲۰٪ تا ۵۰٪ قیمت، طبق جدول بالا | بانک مرکزی امارات |
| ثبت رهن | ۰٫۲۵٪ مبلغ وام | DLD |
| صدور سند | ۲۵۰ درهم | DLD |
| هزینهی دانش و نوآوری | ۱۰ درهم + ۱۰ درهم | DLD |
| دفتر امین ثبت برای ثبت رهن | ۴٬۰۰۰ درهم + مالیات بر ارزش افزوده (برای ملک پیشفروش ثبتشده در اوقود ۵٬۰۰۰ درهم + مالیات) | DLD |
| هزینهی انتقال ملک | ۴٪ قیمت (قانوناً ۲٪ خریدار و ۲٪ فروشنده) | DLD |
| کارمزد بانک، ارزیابی و بیمه | به تعیین بانک | نامهی پیشنهاد وام |
طبق مقررات بانک مرکزی، همهی کارمزدها و هزینهها باید در جدولی جداگانه پیوست قرارداد وام شود و بانک بدون رضایت کتبی شما نمیتواند شرایط وام را در طول مدت آن تغییر دهد. فهرست کامل هزینههای خرید در راهنمای هزینههای خرید ملک در دبی آمده است.
مثال: خانهی اول ۲ میلیون درهمی
با وام ۸۰٪، مبلغ وام ۱٬۶۰۰٬۰۰۰ درهم است و هزینهی ثبت رهن (۰٫۲۵٪) ۴٬۰۰۰ درهم میشود. پیشپرداخت ۴۰۰٬۰۰۰ درهم است و هزینهی انتقال ۴٪ بهتنهایی ۸۰٬۰۰۰ درهم. همهی این مبالغ، بهعلاوهی هزینهی دفتر امین و کارمزد بانک، از پول خود شما پرداخت میشود.
اگر بانک ملک را کمتر از قیمت ارزیابی کند
فرض کنید قیمت توافقی ۲٬۰۰۰٬۰۰۰ درهم است و ارزیاب بانک ملک را ۱٬۹۰۰٬۰۰۰ درهم ارزیابی میکند. وام ۸۰٪ میشود ۱٬۵۲۰٬۰۰۰ درهم، نه ۱٬۶۰۰٬۰۰۰ درهم؛ یعنی ۸۰٬۰۰۰ درهم نقد بیشتر لازم دارید. برای این حالت پول کنار بگذارید.
نرخ ثابت یا متغیر؟
بیشتر وامهای مسکن دبی یک دورهی نرخ ثابت دارند، معمولاً یک تا پنج سال، و بعد به نرخ متغیر وابسته به EIBOR (نرخ بینبانکی امارات) بهعلاوهی حاشیهی سود بانک تبدیل میشوند. چون نرخها مدام تغییر میکنند، عددی اینجا نمینویسیم. مهمترین سؤال از بانک این است: بعد از پایان دورهی ثابت، نرخ من چقدر میشود؟ بیشتر عمر وام را با همان نرخ میپردازید.
مراحل گرفتن وام مسکن در دبی
- بودجه را حساب کنید: پیشپرداخت، هزینههای جانبی و قسطی که شما را زیر سقف ۵۰٪ نگه دارد.
- پیشتأیید (pre-approval) بگیرید: بانک مدارک را بررسی میکند و تأیید اولیه میدهد. تاریخ انقضای آن را بپرسید.
- ملک را انتخاب کنید و فرم F را امضا کنید.
- ارزیابی: کارشناس بانک ارزش ملک را تأیید میکند.
- نامهی پیشنهاد نهایی: نرخ، مدت، کارمزدها و شرایط تسویهی زودهنگام را بخوانید.
- ثبت رهن در DLD: طبق DLD، مدارک شامل نامهی بانک، سه نسخه قرارداد رهن امضاشده و کارت شناسایی امارات یا برای خارجی غیرمقیم، کپی گذرنامه است.
- روز انتقال: شما، فروشنده و بانک در دفتر امین ثبت حاضر میشوید و سند به نام شما صادر میشود.
همهی مراحل خرید در صفحهی مراحل خرید ملک در دبی توضیح داده شده است. ماشینحساب وام مسکن هنوز در سایت ما نیست؛ برای محاسبهی قسط، جدول بانک را بخواهید.
جایگزین وام: خرید اقساطی از سازنده
اگر بانک پروندهی شما را نپذیرد یا نخواهید وام بگیرید، بسیاری از پروژههای پیشفروش طرح پرداخت اقساطی دارند: بخشی هنگام رزرو، بخشی در طول ساخت و بقیه هنگام تحویل. این اقساط وام نیست و به بانک مرکزی ربطی ندارد؛ شرایطش در قرارداد هر پروژه آمده و پولش به حساب امانی پروژه واریز میشود. توضیح کامل در راهنمای خرید اقساطی ملک در دبی آمده و فهرست پروژهها را در پروژههای پیشفروش دبی میبینید.
سوالات متداول
وام مسکن دبی چقدر است؟
برای یک خارجی، حداکثر ۸۰٪ ارزش خانهی اول تا ۵ میلیون درهم، ۷۰٪ بالای ۵ میلیون درهم، ۶۰٪ برای خانهی دوم و ۵۰٪ برای ملک پیشفروش؛ کل وام حداکثر ۷ برابر درآمد سالانه و مدت حداکثر ۲۵ سال.
آیا غیرمقیم میتواند در دبی وام مسکن بگیرد؟
برخی بانکها به غیرمقیم وام میدهند، معمولاً با درصد کمتر و مدارک بیشتر. مقررات بانک مرکزی عدد جداگانهای برای غیرمقیمها ندارد؛ شرایط را کتبی از هر بانک بگیرید.
آیا ایرانیان ساکن ایران وام مسکن دبی میگیرند؟
این به بررسیهای انطباق هر بانک بستگی دارد و ممکن است پذیرفته نشود. پیش از هر تعهد، از خود بانک بپرسید و پاسخ کتبی بگیرید.
آیا میتوانم هزینههای خرید را هم وام بگیرم؟
نه. بانک فقط بر اساس قیمت ملک وام میدهد؛ پیشپرداخت، هزینهی انتقال ۴٪ و هزینهی ثبت رهن با پول نقد شماست.
حداقل حقوق برای وام مسکن در دبی چقدر است؟
هر بانک حداقل خودش را دارد. قاعدهی رسمی این است که مجموع اقساط از ۵۰٪ درآمد ماهانه بیشتر نشود.
با ملکی که با وام خریدهام ویزای طلایی میگیرم؟
صفحهی خدمت DLD ملک رهنی را با نامهی عدم اعتراض بانک میپذیرد، ولی منابع رسمی در این باره یکسان نیستند. جزئیات در راهنمای اقامت دبی با خرید ملک.
مشاوره به زبان فارسی
پیش از اینکه بیعانه بدهید، با یک مشاور فارسیزبان TRPE بودجه و مسیر پرداخت را مرور کنید. مشاوران ما را در صفحهی مشاور املاک فارسیزبان در دبی ببینید. TRPE شرکت املاک دارای مجوز RERA با شمارهی ORN ۲۸۳۵۷ است و بانک نیست؛ تصمیم وام فقط با بانک است.
آخرین بررسی: ۴ آبان ۱۴۰۵ (۲۶ اکتبر ۲۰۲۶). مقررات و شرایط بانکها ممکن است تغییر کند؛ پیش از تعهد، متن مقررات بانک مرکزی و پیشنهاد کتبی بانک خود را دوباره ببینید.
قصد خرید یا اجارهی ملک در دبی را دارید؟
دربارهی خرید ملک در دبی، از منطقه و هزینهها تا مراحل کار، در واتساپ از مشاوران ما بپرسید.
دربارهی خرید ملک در دبی، از منطقه و هزینهها تا مراحل کار، در واتساپ از مشاوران ما بپرسید.
در دبی ملک دارید؟ قیمت امروزش را ببینید.
ارزشگذاری رایگان و فوری بر اساس معاملات واقعی اداره زمین دبی.
پیشنهاد ما برای شما
املاک ویژه
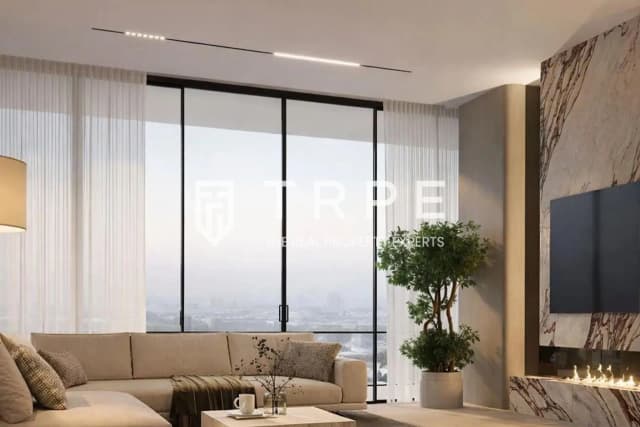
۱٫۶ میلیون درهم
آپارتمان یکخوابه در الجداف
یکخوابه، ۸۰ متر مربع
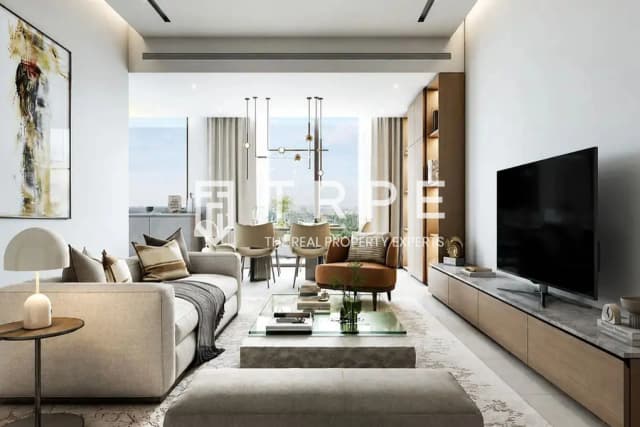
۲٫۰۵ میلیون درهم
آپارتمان یکخوابه در بوکدره
یکخوابه، ۷۳ متر مربع
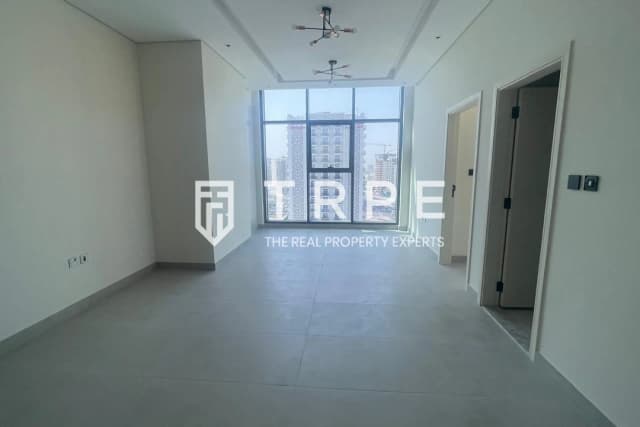
۱۱۰٬۰۰۰ درهم در سال
آپارتمان یکخوابه در الفرجان
یکخوابه، ۷۷ متر مربع
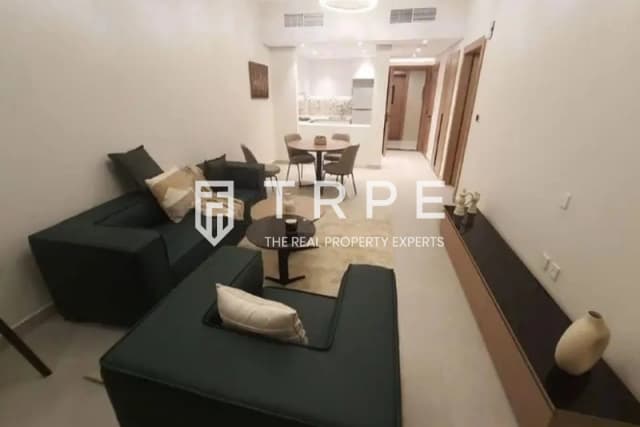
۷۵٬۰۰۰ درهم در سال
آپارتمان یکخوابه در جمیرا ویلج سرکل (JVC)
یکخوابه، ۸۰ متر مربع